පටුන — මාතෘකා 10 ක්↓
1. බදු ඉන්වොයිසියක් (Tax Invoice) සහ සාමාන්ය ඉන්වොයිසියක් අතර වෙනස
ව්යාපාරික ලෝකයේ සාමාන්ය වාණිජ ඉන්වොයිසියක් (Commercial Invoice) සහ බදු ඉන්වොයිසියක් (Tax Invoice) අතර පැහැදිලි නීතිමය වෙනසක් ඇත:
2. IRD නීතියෙන් අනිවාර්ය කර ඇති අංග 8
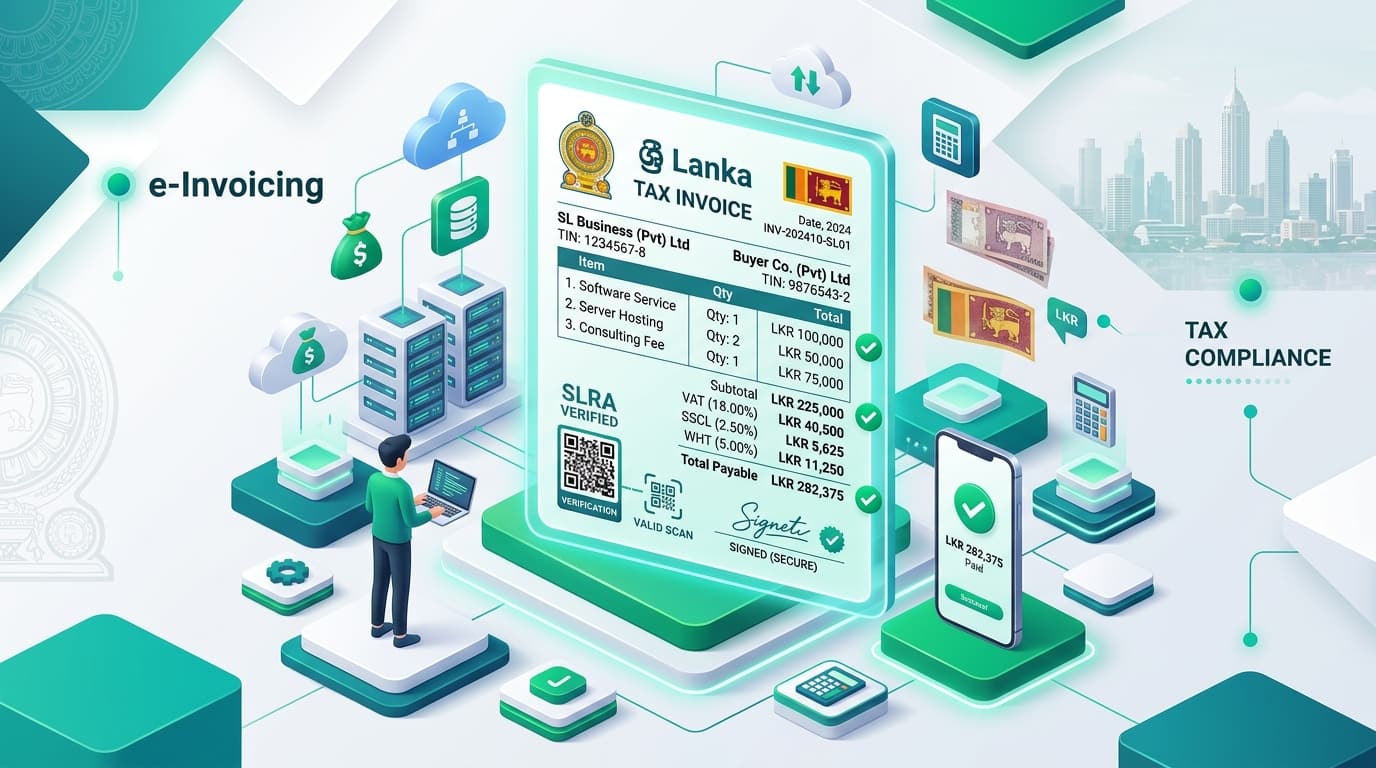
2002 අංක 14 දරන වැට් පනතේ 20 වන වගන්තිය අනුව, වලංගු බදු ඉන්වොයිසියක පහත අංග 8 අනිවාර්යයෙන්ම මුද්රණය වී තිබිය යුතුය:
1. 'TAX INVOICE' හෝ 'බදු ඉන්වොයිසිය' යන වචනය: ඉන්වොයිසියේ ඉහළින්ම පැහැදිලිව මුද්රණය කර තිබිය යුතුය.
2. සැපයුම්කරුගේ නම, ලිපිනය සහ TIN/VAT අංකය: ලියාපදිංචි සහතිකයේ ඇති නම සහ බදු අංකය.
3. ගැනුම්කරුගේ නම, ලිපිනය සහ TIN අංකය: බදු බැර ලබාගන්නා B2B ගැනුම්කරුගේ බදු අංකය අනිවාර්ය වේ.
4. අනුක්රමික ඉන්වොයිස් අංකය සහ නිකුත් කළ දිනය: නැවත නැවත භාවිත නොකළ අඛණ්ඩ අංකයක් (Sequential Number).
5. භාණ්ඩ හෝ සේවාවන්හි නිවැරදි විස්තරය: ඒකක ප්රමාණය සහ වර්ගය පැහැදිලිව දැක්වීම.
6. බදු රහිත මූලික එකතුව (Value excluding VAT): වැට් එකතු කිරීමට පෙර වටිනාකම.
7. අය කළ වැට් බදු අනුපාතය සහ මුදල: උදාහරණයක් ලෙස 'VAT @ 18% = LKR 18,000' ලෙස වෙන් කර දැක්වීම.
8. සම්පූර්ණ ගෙවිය යුතු මුදල (Total Payable): අංකවලින් සහ අකුරින් පැහැදිලිව සඳහන් කිරීම.
3. අනුක්රමික අංකනය (Sequential Numbering) සහ ලේඛන සුරක්ෂිතතාව
IRD බදු විගණනවලදී අනුක්රමික අංකනය (Sequential Numbering) දැඩි පරීක්ෂාවට ලක් කෙරේ:
4. SVAT අත්හිටුවූ බදු ඉන්වොයිසි (Suspended Tax Invoices)
අපනයනකරුවන් (RIPs) වෙත සැපයුම් සිදුකිරීමේදී සාමාන්ය බදු ඉන්වොයිසියක් වෙනුවට Suspended Tax Invoice නිකුත් කළ යුතුය:
5. බදු ක්රෙඩිට් සහ ඩෙබිට් නෝට් (Section 21 Credit Notes)
භාණ්ඩ ආපසු ලැබීමකදී හෝ මිල අඩුකිරීමකදී වැට් ගැලපීම සිදුකළ හැක්කේ වැට් පනතේ 21 වන වගන්තිය යටතේ නිකුත් කරන නිල Tax Credit Note මගින් පමණි:
6. විද්යුත් ඉන්වොයිසි (E-Invoicing) සහ ඩිජිටල් සුරක්ෂිතතාව
වත්මන් IRD නීතිරීති අනුව ඩිජිටල් මෘදුකාංග මගින් නිකුත් කරන PDF විද්යුත් ඉන්වොයිසි පූර්ණ නීතිමය පිළිගැනීමක් ලබයි.
ඩිජිටල් ඉන්වොයිසි වෙනස් කළ නොහැකි (Tamper-proof) ආකාරයෙන් සහ මුල් පිටපත පරීක්ෂා කළ හැකි QR කේත සහිතව නිකුත් කිරීම විගණන පහසුව සඳහා ඉතා වැදගත් වේ.
7. ලේඛන සංරක්ෂණය කිරීමේ වසර 5 ක නීතිය
දේශීය ආදායම් පනත අනුව, නිකුත් කළ සහ ලැබුණු සියලුම බදු ඉන්වොයිසි, SVAT වවුචර් සහ ක්රෙඩිට් නෝට් අදාළ බදු වර්ෂය අවසන් වූ දින සිට අවම වශයෙන් වසර 5 ක කාලයක් සුරක්ෂිතව සංරක්ෂණය කළ යුතුය.
වලාකුළු පාදක (Cloud-based) ගිණුම්කරණ මෘදුකාංගයක් භාවිත කිරීමෙන් ලිපිගොනු විනාශ වීමකින් තොරව ඕනෑම මොහොතක විගණන ලේඛන ලබාගත හැක.
8. නීති විරෝධී ඉන්වොයිසි සඳහා පනවන IRD දඩ මුදල්
වැට් ලියාපදිංචි නොවී බදු ඉන්වොයිසි නිකුත් කිරීම හෝ වැරදි බදු අංක සඳහන් කිරීම බරපතළ නීතිමය වරදකි. මෙවැනි වැරදි සඳහා වැට් මුදල මෙන් 200% දක්වා දඩ මුදල් සහ අධිකරණමය ක්රියාමාර්ග පැනවීමට IRD කොමසාරිස් ජනරාල්වරයාට බලය ඇත.
9. SyncBooks මඟින් IRD අනුමත ඉන්වොයිසි සකස් කිරීම
SyncBooks මෘදුකාංගය මඟින් අතින් ලියන ඉන්වොයිසිවල සිදුවන සියලු දෝෂ සම්පූර්ණයෙන්ම වළක්වයි:
SyncBooks Sales Workspace මගින් IRD අනුමත ඉන්වොයිසි සහ පාරිභෝගික ශේෂයන් කළමනාකරණය කරන ආකාරය බලන්න.
10. නිතර අසන ප්රශ්න (FAQ)
පාරිභෝගිකයාගේ TIN අංකය සෑම ඉන්වොයිසියකම අනිවාර්යද?
B2B ව්යාපාරික ගනුදෙනුවලදී පාරිභෝගිකයාට Input Tax Credit ලබාගැනීම සඳහා TIN අංකය අනිවාර්ය වේ. සාමාන්ය පාරිභෝගිකයින් (B2C) සඳහා TIN අංකය නොමැතිව නිකුත් කළ හැක.
වරක් නිකුත් කළ බදු ඉන්වොයිසියක් සංස්කරණය කළ හැකිද?
නැත. නිකුත් කළ බදු ඉන්වොයිසියක් කිසිවිටෙකත් වෙනස් කළ නොහැක. යම් වෙනසක් ඇත්නම් නිල Tax Credit Note හෝ Debit Note එකක් නිකුත් කළ යුතුය.
බදු ඉන්වොයිසියක එකතුව අකුරින් ලිවීම අනිවාර්යද?
ඔව්, මුදල් වංචා සහ දෝෂ වැළැක්වීම සඳහා සම්පූර්ණ මුදල අකුරින් දැක්වීම IRD හොඳම භාවිතයකි.
📌ප්රධාන සාරාංශය සහ නිගමනය
ශ්රී ලංකාවේ බදු නීතියට අනුකූලව බදු ඉන්වොයිසි (Tax Invoices) නිකුත් කිරීම ඔබේ ව්යාපාරයේ විශ්වසනීයත්වය සහ නීතිමය සුරක්ෂිතතාව තහවුරු කරයි. SyncBooks මඟින් IRD අනුමත ඉන්වොයිස් සැකැස්ම ස්වයංක්රීයව පවත්වාගෙන යයි.
SyncBooks ශ්රී ලංකා ගිණුම්කරණ පර්යේෂණ හා නීති ඒකකය මඟින් ප්රකාශයට පත් කරන ලදී.